বাংলাদেশে ব্যাংক ঋণ পাওয়ার নিয়ম: যোগ্যতা, প্রয়োজনীয় কাগজপত্র ও আবেদন প্রক্রিয়া
বাংলাদেশে ব্যক্তিগত প্রয়োজন কিংবা ব্যবসা শুরু ও সম্প্রসারণের জন্য আর্থিক সহায়তা পাওয়া অনেক ব্যক্তি ও উদ্যোক্তার কাছে একটি গুরুত্বপূর্ণ বিষয়। কারও প্রয়োজন ব্যবসার মূলধন, কারও প্রয়োজন ব্যক্তিগত খরচ মেটানো, আবার কেউ নতুন ব্যবসা শুরু করার জন্য অর্থের সন্ধান করেন।
এ ধরনের প্রয়োজনে অনেকেই প্রথমে বন্ধু-বান্ধব বা আত্মীয়স্বজনের কাছ থেকে টাকা ধার নেওয়ার চেষ্টা করেন। কিন্তু সবার পক্ষে সব সময় আর্থিক সহায়তা দেওয়া সম্ভব হয় না। অনেকের নিজস্ব আর্থিক সীমাবদ্ধতা, পারিবারিক দায়িত্ব কিংবা অন্য খাতে বিনিয়োগ থাকতে পারে।
এমন পরিস্থিতিতে ব্যাংক বা আর্থিক প্রতিষ্ঠান থেকে ঋণ নেওয়া একটি আনুষ্ঠানিক অর্থায়নের সুযোগ হতে পারে। তবে ব্যাংক ঋণ পেতে হলে আবেদনকারীকে প্রয়োজনীয় প্রস্তুতি নিতে হয় এবং সংশ্লিষ্ট ব্যাংকের নিয়ম, যোগ্যতা ও কাগজপত্র সম্পর্কে জানতে হয়।
এই প্রতিবেদনে বাংলাদেশে ব্যাংক ঋণ নেওয়ার প্রাথমিক বিষয়গুলো, প্রয়োজনীয় কাগজপত্র এবং আবেদন প্রক্রিয়া সহজভাবে তুলে ধরা হলো।
বাংলাদেশে ব্যাংক থেকে ঋণ নেওয়া কেন গুরুত্বপূর্ণ?
বাংলাদেশের বিভিন্ন ব্যাংক ও আর্থিক প্রতিষ্ঠান ব্যক্তিগত এবং ব্যবসায়িক প্রয়োজনে বিভিন্ন ধরনের ঋণ প্রদান করে থাকে। এসব ঋণের মাধ্যমে যোগ্য আবেদনকারীরা নির্দিষ্ট শর্তে প্রয়োজনীয় অর্থায়নের সুযোগ পেতে পারেন।
ব্যক্তিগত প্রয়োজনে কেউ পার্সোনাল লোন বা ব্যক্তিগত ঋণের বিষয়ে জানতে পারেন। অন্যদিকে ব্যবসায়ী ও উদ্যোক্তারা ব্যবসা সম্প্রসারণ, কার্যকরী মূলধন, যন্ত্রপাতি কেনা কিংবা ব্যবসার অন্যান্য প্রয়োজনের জন্য উপযুক্ত অর্থায়ন খুঁজতে পারেন।
তবে ঋণ নেওয়ার আগে ঋণের সুদের হার, পরিশোধের সময়সীমা, মাসিক কিস্তি, প্রসেসিং ফি এবং অন্যান্য শর্ত সম্পর্কে পরিষ্কার ধারণা থাকা প্রয়োজন।
১. প্রথমে নিজের আর্থিক প্রয়োজন নির্ধারণ করুন
ব্যাংকে ঋণের আবেদন করার আগে একজন আবেদনকারীর প্রথম কাজ হলো তিনি কেন ঋণ নিতে চান এবং কত টাকা প্রয়োজন, তা নির্ধারণ করা।
নিজের আর্থিক প্রয়োজন পরিষ্কারভাবে বুঝতে পারলে উপযুক্ত ঋণের ধরন নির্বাচন করা এবং ব্যাংকের কর্মকর্তার সঙ্গে আলোচনা করা সহজ হয়।
ঋণের আবেদন করার আগে কয়েকটি বিষয় বিবেচনা করুন:
- আপনার কত টাকা ঋণ প্রয়োজন?
- ঋণের অর্থ কোন কাজে ব্যবহার করবেন?
- কীভাবে ঋণের টাকা পরিশোধ করবেন?
- প্রতি মাসে কত টাকা কিস্তি দেওয়া আপনার পক্ষে সম্ভব?
- বর্তমানে আপনার অন্য কোনো ঋণ বা আর্থিক দায় রয়েছে কি না?
ব্যবসায়িক ঋণের ক্ষেত্রে ব্যবসার আয়, পরিচালন ব্যয়, প্রয়োজনীয় মূলধন এবং সম্ভাব্য নগদ প্রবাহ হিসাব করা গুরুত্বপূর্ণ।
নিজের বাস্তব পরিশোধ সক্ষমতার চেয়ে বেশি ঋণ নেওয়ার সিদ্ধান্ত এড়িয়ে চলা উচিত।
২. ব্যাংক ঋণের যোগ্যতা সম্পর্কে জানুন
বাংলাদেশের প্রতিটি ব্যাংকের ঋণ দেওয়ার নীতি এবং যোগ্যতার শর্ত এক নয়। একটি ব্যাংকের নির্দিষ্ট ঋণের জন্য যে শর্ত প্রযোজ্য, অন্য ব্যাংকের ক্ষেত্রে তা ভিন্ন হতে পারে।
বাংলাদেশে ব্যাংক ঋণ পাওয়ার নিয়ম সম্পর্কে বিস্তারিত জানুন
ভিডিওটি দেখতে নিচের বাটনে ক্লিক করুন।
ঋণ অনুমোদনের আগে ব্যাংক সাধারণত আবেদনকারীর আর্থিক অবস্থা ও ঋণ পরিশোধের সক্ষমতা মূল্যায়ন করে।
আয় ও ঋণ পরিশোধের সক্ষমতা
ব্যাংক আবেদনকারীর নিয়মিত আয়, চাকরির অবস্থা, ব্যবসার আয় এবং অন্যান্য আর্থিক দায় বিবেচনা করতে পারে।
এর মাধ্যমে আবেদনকারী নিয়মিত কিস্তি পরিশোধ করতে পারবেন কি না, তা মূল্যায়ন করা হয়।
চাকরিজীবীদের ক্ষেত্রে বেতন সনদ বা আয়ের প্রমাণ প্রয়োজন হতে পারে। ব্যবসায়ীদের ক্ষেত্রে ব্যবসার আয়, ব্যাংক লেনদেন এবং আর্থিক নথি চাওয়া হতে পারে।
ক্রেডিট হিস্ট্রি বা ঋণ পরিশোধের ইতিহাস
আবেদনকারীর পূর্ববর্তী ঋণ এবং কিস্তি পরিশোধের ইতিহাস ব্যাংকের মূল্যায়নের একটি গুরুত্বপূর্ণ বিষয় হতে পারে।
আগের ঋণের বকেয়া, অনিয়মিত কিস্তি কিংবা অন্যান্য ঋণসংক্রান্ত সমস্যা নতুন ঋণের আবেদন মূল্যায়নে প্রভাব ফেলতে পারে।
তাই আবেদন করার আগে নিজের বিদ্যমান ঋণ ও আর্থিক দায় সম্পর্কে পরিষ্কার ধারণা রাখা প্রয়োজন।
ব্যবসার ধরন ও কার্যক্রম
ব্যবসায়িক ঋণের ক্ষেত্রে ব্যাংক ব্যবসার প্রকৃতি, ব্যবসা পরিচালনার সময়কাল, আর্থিক অবস্থা, প্রয়োজনীয় কাগজপত্র এবং ঋণের অর্থ ব্যবহারের উদ্দেশ্য বিবেচনা করতে পারে।
নতুন উদ্যোক্তা, ক্ষুদ্র ব্যবসায়ী এবং প্রতিষ্ঠিত ব্যবসার জন্য ঋণের শর্ত আলাদা হতে পারে।
৩. ব্যাংক ঋণের জন্য প্রয়োজনীয় কাগজপত্র
ব্যাংকে যাওয়ার আগে প্রয়োজনীয় কাগজপত্র প্রস্তুত রাখা আবেদন প্রক্রিয়াকে আরও সহজ ও গোছানো করতে পারে।
তবে কোন ঋণের জন্য কী কী কাগজপত্র লাগবে, তা সংশ্লিষ্ট ব্যাংক এবং ঋণের ধরনের ওপর নির্ভর করে।
সাধারণত যেসব কাগজপত্র চাওয়া হতে পারে:
| কাগজপত্র | প্রয়োজনীয়তা |
|---|---|
| জাতীয় পরিচয়পত্র (NID) | আবেদনকারীর পরিচয় যাচাই |
| TIN সার্টিফিকেট | করদাতার পরিচিতি ও করসংক্রান্ত তথ্য |
| ব্যাংক স্টেটমেন্ট | আর্থিক লেনদেন ও আয়ের তথ্য যাচাই |
| ট্রেড লাইসেন্স | ব্যবসার বৈধতা বা লাইসেন্সসংক্রান্ত তথ্য |
| বেতন সনদ | চাকরিজীবীর আয়ের প্রমাণ |
| ঋণের আবেদনপত্র | আবেদনকারী ও ঋণের প্রয়োজনীয় তথ্য |
এ ছাড়া ব্যাংকভেদে ঠিকানার প্রমাণ, আয়কর রিটার্ন, ব্যবসার আর্থিক বিবরণী, ব্যবসায়িক নথি কিংবা বিদ্যমান ঋণের তথ্য চাওয়া হতে পারে।
তাই আবেদন করার আগে ব্যাংকের শাখা থেকে হালনাগাদ কাগজপত্রের তালিকা সংগ্রহ করা উচিত।
৪. বিভিন্ন ব্যাংকের ঋণ ও শর্ত তুলনা করুন
প্রতিটি ব্যাংকের ঋণ দেওয়ার নিয়ম, সুদের হার, যোগ্যতা, কাগজপত্র এবং পরিশোধের শর্ত আলাদা হতে পারে।
তাই শুধু একটি ব্যাংকের তথ্যের ওপর নির্ভর না করে একাধিক ব্যাংকের ঋণ সুবিধা সম্পর্কে জানা প্রয়োজন।
ঋণ নেওয়ার আগে নিচের বিষয়গুলো তুলনা করুন:
- ঋণের সুদের হার বা প্রযোজ্য মুনাফার হার।
- ঋণের সর্বোচ্চ পরিমাণ ও পরিশোধের সময়সীমা।
- মাসিক কিস্তির পরিমাণ ও পরিশোধের নিয়ম।
- প্রসেসিং ফি এবং অন্যান্য প্রযোজ্য চার্জ।
- জামানত বা গ্যারান্টর প্রয়োজন কি না।
- ঋণের যোগ্যতা ও প্রয়োজনীয় কাগজপত্র।
শুধু কম সুদের হার দেখেই ঋণ নির্বাচন করা উচিত নয়। ঋণের মোট খরচ, অতিরিক্ত চার্জ এবং সম্পূর্ণ পরিশোধের পরিমাণও বিবেচনা করা জরুরি।
৫. ব্যাংকের শাখায় গিয়ে কর্মকর্তার পরামর্শ নিন
ব্যাংক ঋণ বিষয়ে পরামর্শ প্রয়োজন?
আপনার ঋণের প্রয়োজন ও আবেদন প্রক্রিয়া সম্পর্কে বিস্তারিত জানতে আমাদের সঙ্গে যোগাযোগ করুন।
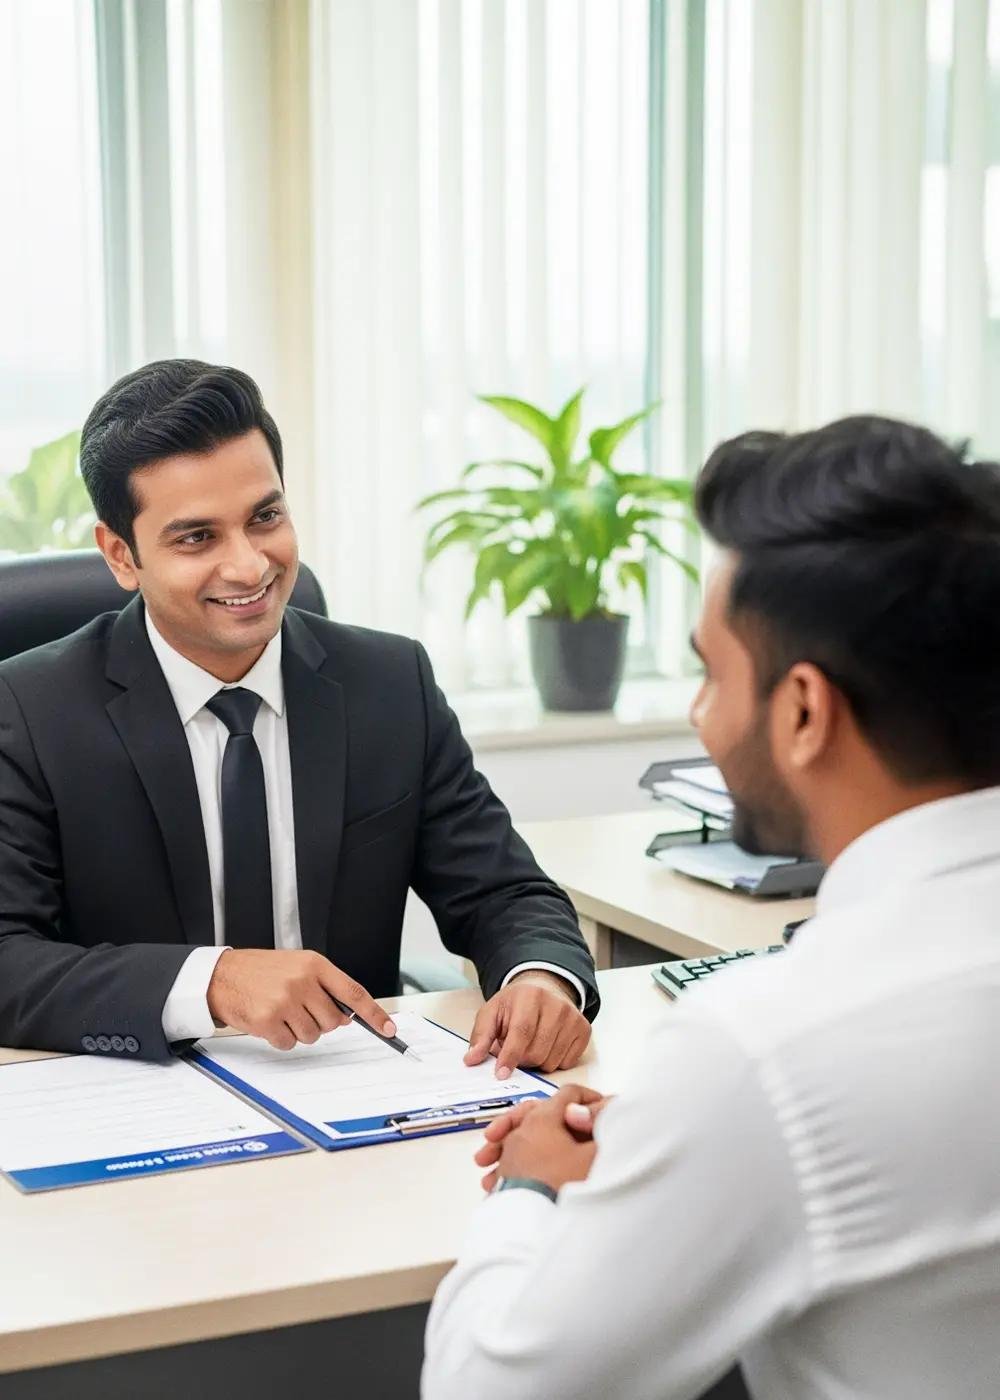
ঋণের ধরন সম্পর্কে প্রাথমিক ধারণা নেওয়া এবং প্রয়োজনীয় কাগজপত্র প্রস্তুত করার পর সংশ্লিষ্ট ব্যাংকের শাখায় গিয়ে ঋণ কর্মকর্তার সঙ্গে আলোচনা করা যেতে পারে।
ব্যাংকের কর্মকর্তা সংশ্লিষ্ট ঋণ সুবিধা, যোগ্যতা, আবেদন প্রক্রিয়া এবং প্রয়োজনীয় কাগজপত্র সম্পর্কে তথ্য দিতে পারেন।
আলোচনার সময় কয়েকটি প্রশ্ন করতে পারেন:
- আমার আর্থিক অবস্থার জন্য কোন ধরনের ঋণ প্রযোজ্য হতে পারে?
- ঋণের জন্য কী কী কাগজপত্র প্রয়োজন?
- সুদের হার, মাসিক কিস্তি ও পরিশোধের সময়সীমা কত?
- জামানত বা গ্যারান্টর প্রয়োজন হবে কি?
- আবেদন যাচাই ও অনুমোদনের প্রক্রিয়া কী?
ব্যবসায়ীদের ক্ষেত্রে ব্যবসার ধরন, আর্থিক নথি, বর্তমান আয় এবং ঋণের অর্থ কী কাজে ব্যবহার করা হবে, তা পরিষ্কারভাবে জানানো প্রয়োজন।
তবে ব্যাংকের মূল্যায়ন ও প্রযোজ্য নীতিমালা অনুযায়ী ঋণের চূড়ান্ত অনুমোদন দেওয়া হয়। ব্যাংকের কর্মকর্তার সঙ্গে আলোচনা করলেই ঋণ অনুমোদন নিশ্চিত হয় না।
৬. ঋণের আবেদন ও পরিশোধের শর্ত বুঝে নিন
উপযুক্ত ঋণ নির্বাচন এবং প্রয়োজনীয় কাগজপত্র নিশ্চিত করার পর ব্যাংকের নির্দেশনা অনুযায়ী আবেদনপত্র পূরণ করে জমা দিতে হবে।
ব্যাংক আবেদনকারীর তথ্য যাচাই, কাগজপত্র পরীক্ষা, আর্থিক সক্ষমতা মূল্যায়ন এবং প্রয়োজনীয় অন্যান্য যাচাই করতে পারে।
আবেদন করার সময় সঠিক তথ্য দেওয়া এবং প্রয়োজনীয় কাগজপত্র সম্পূর্ণভাবে জমা দেওয়া গুরুত্বপূর্ণ।
ঋণ অনুমোদনের প্রস্তাব পেলে চুক্তিতে উল্লেখিত ঋণের পরিমাণ, পরিশোধের সময়সীমা, মাসিক কিস্তি, সুদের হার, ফি এবং অন্যান্য শর্ত ভালোভাবে পড়ে বুঝে নিতে হবে।
ঋণের চুক্তিতে সম্মতি দেওয়ার আগে সম্পূর্ণ আর্থিক দায় সম্পর্কে নিশ্চিত হওয়া প্রয়োজন।
উপসংহার
বাংলাদেশে ব্যাংক থেকে ঋণ নিতে হলে সঠিক প্রস্তুতি, আর্থিক পরিকল্পনা এবং ব্যাংকের নিয়ম সম্পর্কে পরিষ্কার ধারণা থাকা জরুরি।
ব্যক্তিগত প্রয়োজনে হোক কিংবা ব্যবসা শুরু ও সম্প্রসারণের জন্য, ঋণের আবেদন করার আগে নিজের প্রয়োজন নির্ধারণ, পরিশোধের সক্ষমতা যাচাই, প্রয়োজনীয় কাগজপত্র প্রস্তুত এবং বিভিন্ন ব্যাংকের শর্ত তুলনা করা উচিত।
সংশ্লিষ্ট ব্যাংকের কর্মকর্তার সঙ্গে সরাসরি আলোচনা করলে নির্দিষ্ট ঋণের যোগ্যতা, আবেদন প্রক্রিয়া এবং প্রয়োজনীয় কাগজপত্র সম্পর্কে আরও বিস্তারিত জানা সম্ভব।
সঠিক তথ্য ও বাস্তবসম্মত আর্থিক পরিকল্পনা নিয়ে ব্যাংকের কাছে গেলে ঋণ আবেদন প্রক্রিয়াটি আরও গোছানোভাবে সম্পন্ন করা যায়।
বিশেষ দ্রষ্টব্য: এই প্রতিবেদনটি সাধারণ তথ্য ও শিক্ষামূলক উদ্দেশ্যে তৈরি। ঋণের যোগ্যতা, সুদের হার, কাগজপত্র, ফি এবং অনুমোদনের শর্ত ব্যাংক ও ঋণের ধরন অনুযায়ী ভিন্ন হতে পারে। ঋণের আবেদন করার আগে সংশ্লিষ্ট আর্থিক প্রতিষ্ঠানের কাছ থেকে সর্বশেষ তথ্য ও প্রয়োজনীয় পরামর্শ সংগ্রহ করুন।
What do you feel about this post?
Like
Love
Happy
Haha
Sad