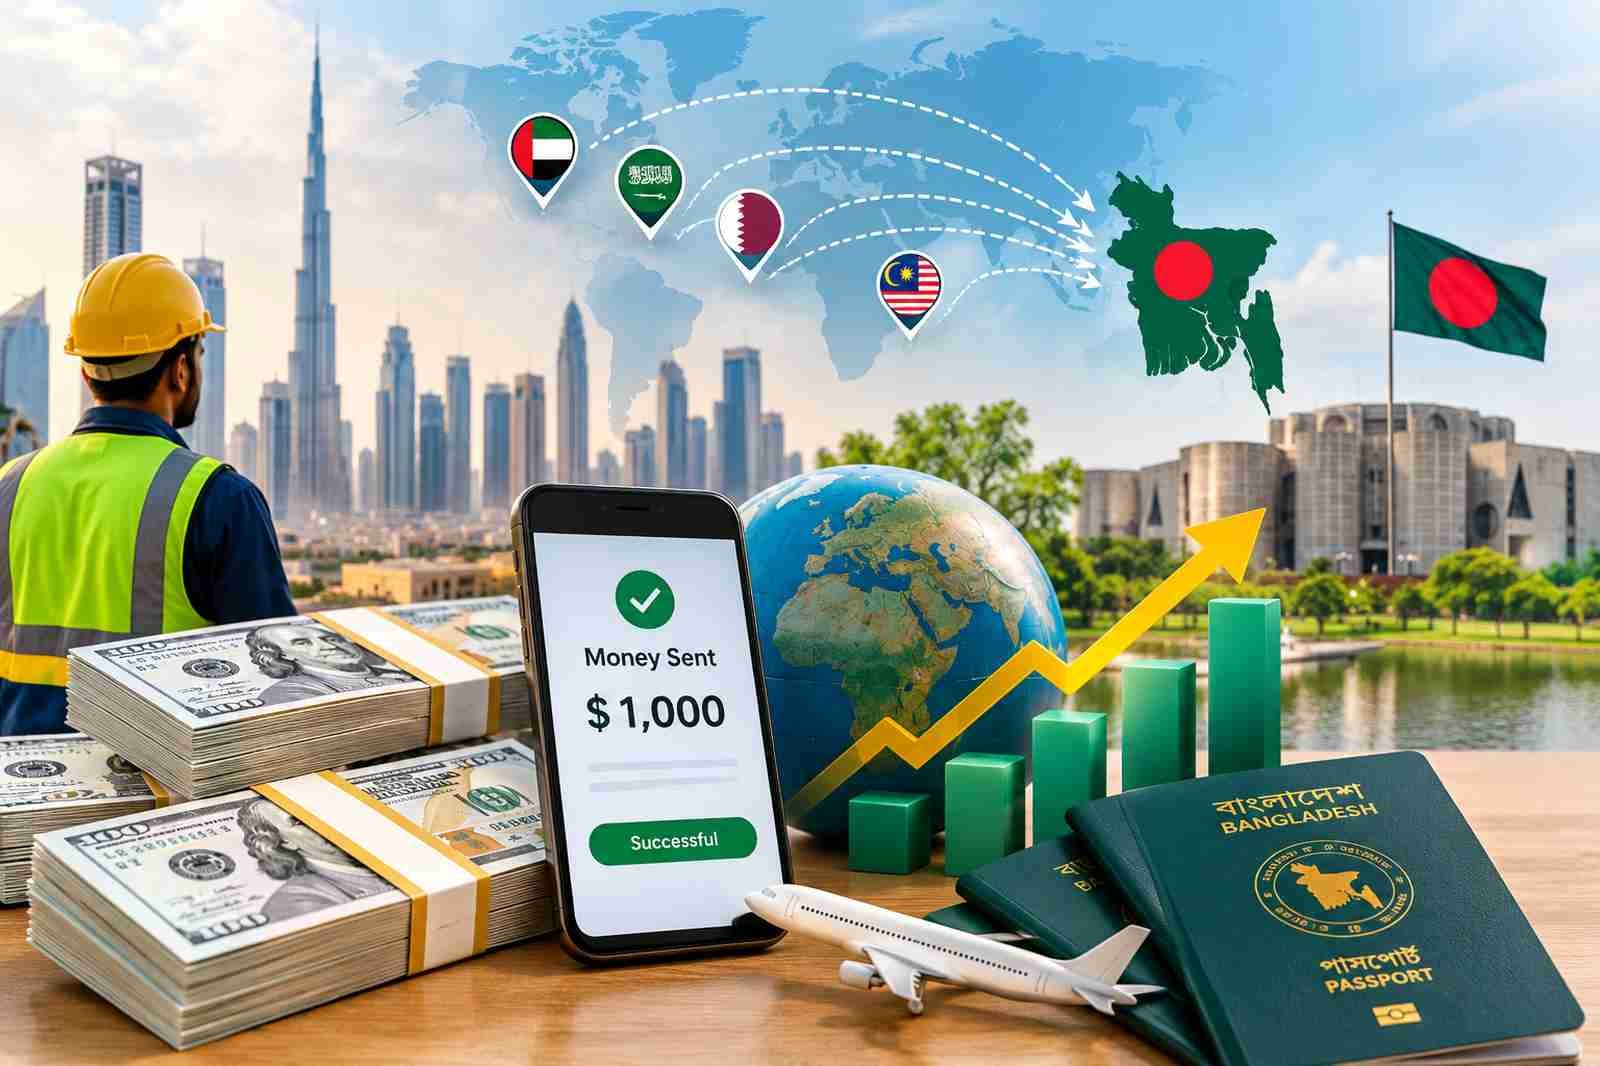
সেপ্টেম্বর ২০২৬-এ বাংলাদেশের রেমিট্যান্স প্রবাহে কিছুটা ধীরগতি দেখা গেছে। মাসটিতে প্রবাসী বাংলাদেশিরা দেশে প্রায় ২.৭৬ বিলিয়ন মার্কিন ডলার পাঠিয়েছেন। আগের বছরের একই মাসের তুলনায় অর্থপ্রবাহ প্রায় ৩ শতাংশ বেশি হলেও আগস্টের তুলনায় সেপ্টেম্বরের প্রবাহ কমেছে।
তবে মাসিক প্রবাহে এই পতনের মধ্যেও পুরো চিত্রটি একেবারে নেতিবাচক নয়। চলতি ২০২৬-২৭ অর্থবছরের প্রথম তিন মাসে বাংলাদেশ মোট প্রায় ৮.৫৯ বিলিয়ন ডলার রেমিট্যান্স পেয়েছে, যা আগের অর্থবছরের একই সময়ের তুলনায় ১৩.৩ শতাংশ বেশি।
সেপ্টেম্বরে রেমিট্যান্স কত এলো?
বাংলাদেশ ব্যাংকের তথ্য অনুযায়ী, সেপ্টেম্বর মাসে দেশে রেমিট্যান্স এসেছে প্রায় ২.৭৬ বিলিয়ন ডলার। গত বছরের সেপ্টেম্বরের প্রায় ২.৬৮ বিলিয়ন ডলারের তুলনায় এবার প্রবাহ কিছুটা বেড়েছে। তবে আগস্টে প্রায় ২.৯৬ বিলিয়ন ডলার আসায় এক মাসের ব্যবধানে সেপ্টেম্বরে রেমিট্যান্স কমেছে।
ফলে টানা কয়েক মাসের তুলনায় সেপ্টেম্বরে প্রবাসী আয়ের গতি কিছুটা নরম হয়েছে। চলতি বছরে এর আগে কয়েক মাসে মাসিক রেমিট্যান্স ৩ বিলিয়ন ডলারের ওপরে ছিল।
প্রথম প্রান্তিকে মোট রেমিট্যান্স ৮.৫৯ বিলিয়ন ডলার
মাসিক প্রবাহে ধীরগতি থাকলেও FY2026-27-এর প্রথম প্রান্তিকের হিসাব তুলনামূলকভাবে শক্তিশালী। জুলাই থেকে সেপ্টেম্বর পর্যন্ত বাংলাদেশ প্রায় ৮.৫৯ বিলিয়ন ডলার রেমিট্যান্স পেয়েছে। আগের অর্থবছরের একই সময়ে এই পরিমাণ ছিল প্রায় ৭.৫৯ বিলিয়ন ডলার।
অর্থাৎ এক বছরের ব্যবধানে প্রথম প্রান্তিকে রেমিট্যান্স বেড়েছে প্রায় ১৩.৩ শতাংশ। এই হিসাব দেখায়, সেপ্টেম্বরে মাসিক প্রবাহ কমলেও অর্থবছরের শুরু থেকে সামগ্রিক রেমিট্যান্স প্রবৃদ্ধি ইতিবাচক রয়েছে।
কেন সেপ্টেম্বরে রেমিট্যান্সের গতি কমেছে?
সাম্প্রতিক প্রতিবেদনে সংশ্লিষ্ট খাতের ব্যক্তিরা মধ্যপ্রাচ্যের চলমান সংঘাত ও সেখানে বেড়ে যাওয়া জীবনযাত্রার ব্যয়কে রেমিট্যান্স প্রবাহের ওপর চাপ তৈরির অন্যতম কারণ হিসেবে উল্লেখ করেছেন। বাংলাদেশের বিপুলসংখ্যক প্রবাসী কর্মী মধ্যপ্রাচ্যের বিভিন্ন দেশে কাজ করেন। ফলে ওই অঞ্চলের কর্মসংস্থান, আয় ও দৈনন্দিন ব্যয়ের পরিবর্তন দেশে পাঠানো অর্থের ওপর প্রভাব ফেলতে পারে।
বাংলাদেশ ব্যাংকের সাম্প্রতিক মুদ্রানীতি সংক্রান্ত পর্যবেক্ষণেও বৈশ্বিক জ্বালানি মূল্য, মধ্যপ্রাচ্যের সংঘাত এবং জ্বালানি মূল্য বৃদ্ধির মতো বিষয়গুলোকে অর্থনীতির জন্য চ্যালেঞ্জ হিসেবে তুলে ধরা হয়েছে।
রেমিট্যান্স বাংলাদেশের অর্থনীতির জন্য কেন গুরুত্বপূর্ণ?
প্রবাসী আয় বাংলাদেশের বৈদেশিক মুদ্রার অন্যতম গুরুত্বপূর্ণ উৎস। ব্যাংকিং চ্যানেলের মাধ্যমে রেমিট্যান্স বাড়লে দেশের বৈদেশিক মুদ্রার সরবরাহে সহায়তা পাওয়া যায়। এর মাধ্যমে আমদানি ব্যয়, বৈদেশিক ঋণ পরিশোধসহ বিভিন্ন বৈদেশিক লেনদেনে অর্থনৈতিক সক্ষমতা বাড়তে পারে।
বিশেষ করে যখন রপ্তানি আয় ও আমদানি ব্যয়ের পরিস্থিতিতে অনিশ্চয়তা থাকে, তখন রেমিট্যান্স বৈদেশিক খাতের ওপর চাপ কমাতে গুরুত্বপূর্ণ ভূমিকা রাখতে পারে।
বিদেশে কর্মসংস্থান কমলে রেমিট্যান্সে কী প্রভাব পড়তে পারে?
রেমিট্যান্সের দীর্ঘমেয়াদি প্রবাহের সঙ্গে বিদেশে কর্মরত বাংলাদেশি শ্রমিকের সংখ্যা ও তাদের আয়ের বিষয়টি ঘনিষ্ঠভাবে সম্পর্কিত। সাম্প্রতিক সময়ে বিদেশে কর্মসংস্থানের জন্য বাংলাদেশিদের যাত্রায় কিছুটা দুর্বলতা দেখা যাওয়ায় ভবিষ্যৎ রেমিট্যান্স প্রবাহ নিয়েও আলোচনা তৈরি হয়েছে।
তবে একটি নির্দিষ্ট মাসের তথ্য দিয়ে দীর্ঘমেয়াদি প্রবণতা নির্ধারণ করা যায় না। চলতি অর্থবছরের প্রথম প্রান্তিকে ১৩.৩ শতাংশ প্রবৃদ্ধি থাকার বিষয়টি সামগ্রিক পরিস্থিতি বিশ্লেষণের সময় বিবেচনায় রাখা প্রয়োজন।
মধ্যপ্রাচ্যের পরিস্থিতি কেন গুরুত্বপূর্ণ?
বাংলাদেশের বিপুলসংখ্যক অভিবাসী কর্মী মধ্যপ্রাচ্যের বিভিন্ন দেশে কর্মরত। ওই অঞ্চলে সংঘাত বা অর্থনৈতিক চাপ বাড়লে কর্মীদের আয়, কর্মসংস্থান এবং জীবনযাত্রার ব্যয়ে পরিবর্তন আসতে পারে। এর প্রভাব প্রবাসীদের দেশে অর্থ পাঠানোর সক্ষমতার ওপরও পড়তে পারে।
এ কারণে রেমিট্যান্সের ভবিষ্যৎ প্রবাহের ক্ষেত্রে মধ্যপ্রাচ্যের শ্রমবাজারের স্থিতিশীলতা একটি গুরুত্বপূর্ণ বিষয় হিসেবে বিবেচিত হচ্ছে।
রেমিট্যান্সের উৎস আরও বৈচিত্র্যময় করার প্রয়োজন
বিশ্লেষকদের মতে, দীর্ঘমেয়াদে একটি নির্দিষ্ট অঞ্চলনির্ভরতা কমিয়ে বিভিন্ন দেশের শ্রমবাজারে বাংলাদেশি কর্মীদের সুযোগ বাড়ানো গুরুত্বপূর্ণ হতে পারে। মালয়েশিয়া, সিঙ্গাপুরসহ অন্যান্য শ্রমবাজারে দক্ষ কর্মীর সুযোগ বাড়ানো গেলে রেমিট্যান্সের উৎস আরও বৈচিত্র্যময় করার সুযোগ তৈরি হতে পারে।
একই সঙ্গে বৈধ ব্যাংকিং ও আনুষ্ঠানিক আর্থিক চ্যানেলের মাধ্যমে প্রবাসী আয় দেশে আনার পরিবেশ আরও সহজ করা হলে রেমিট্যান্স প্রবাহ ধরে রাখতে তা সহায়ক হতে পারে।
সেপ্টেম্বরের কম প্রবাহ কি বড় উদ্বেগের কারণ?
সেপ্টেম্বরের রেমিট্যান্স ১১ মাসের মধ্যে সর্বনিম্ন পর্যায়ে নামলেও শুধু এই একটি মাসের তথ্য দিয়ে বাংলাদেশের সামগ্রিক রেমিট্যান্স পরিস্থিতিকে দুর্বল বলা যায় না। কারণ FY27-এর প্রথম প্রান্তিকে মোট রেমিট্যান্স আগের বছরের তুলনায় ১৩.৩ শতাংশ বেড়েছে।
তবে সামনে রেমিট্যান্স প্রবাহের গতি কেমন থাকে, মধ্যপ্রাচ্যের পরিস্থিতি কীভাবে পরিবর্তিত হয় এবং বিদেশে বাংলাদেশি কর্মীদের আয় ও কর্মসংস্থানের অবস্থা কেমন থাকে, সেগুলো গুরুত্বপূর্ণ বিষয় হয়ে থাকবে।
এক নজরে রেমিট্যান্সের চিত্র
- সেপ্টেম্বর ২০২৬: প্রায় ২.৭৬ বিলিয়ন মার্কিন ডলার
- আগের বছরের সেপ্টেম্বর: প্রায় ২.৬৮ বিলিয়ন ডলার
- জুলাই-সেপ্টেম্বর ২০২৬: প্রায় ৮.৫৯ বিলিয়ন ডলার
- FY27 প্রথম প্রান্তিকের প্রবৃদ্ধি: ১৩.৩ শতাংশ
- আগস্ট ২০২৬: প্রায় ২.৯৬ বিলিয়ন ডলার
সামনে কী হতে পারে?
বাংলাদেশের বৈদেশিক মুদ্রার প্রবাহে রেমিট্যান্সের গুরুত্ব বিবেচনায় আগামী মাসগুলোর প্রবণতা নজরে থাকবে। মধ্যপ্রাচ্যের শ্রমবাজার, বৈশ্বিক জ্বালানি পরিস্থিতি, প্রবাসীদের আয় এবং বৈধ চ্যানেলে অর্থ পাঠানোর প্রবণতা রেমিট্যান্সের ওপর প্রভাব ফেলতে পারে।
অন্যদিকে FY27-এর প্রথম প্রান্তিকে ১৩.৩ শতাংশ প্রবৃদ্ধি থাকায় সামগ্রিক অর্থবছরের রেমিট্যান্স প্রবাহ নিয়ে মূল্যায়নের ক্ষেত্রে মাসিক ওঠানামার পাশাপাশি দীর্ঘ সময়ের তথ্যও দেখা প্রয়োজন।
সারসংক্ষেপ
সেপ্টেম্বর ২০২৬-এ বাংলাদেশের রেমিট্যান্স প্রবাহ প্রায় ২.৭৬ বিলিয়ন ডলারে নেমে ১১ মাসের সর্বনিম্ন পর্যায়ে পৌঁছেছে। আগস্টের তুলনায় এটি কম হলেও আগের বছরের সেপ্টেম্বরের তুলনায় প্রবাহ প্রায় ৩ শতাংশ বেশি। একই সময়ে চলতি অর্থবছরের প্রথম প্রান্তিকে মোট রেমিট্যান্স ৮.৫৯ বিলিয়ন ডলারে পৌঁছেছে এবং বার্ষিক প্রবৃদ্ধি হয়েছে ১৩.৩ শতাংশ।
তাই বর্তমান পরিস্থিতিকে বুঝতে শুধু সেপ্টেম্বরের মাসিক সংখ্যা নয়, পুরো অর্থবছরের প্রবাহ, বিদেশে কর্মসংস্থান এবং আন্তর্জাতিক অর্থনৈতিক পরিস্থিতিও বিবেচনা করা জরুরি।
তথ্যসূত্র: বাংলাদেশ ব্যাংকের রেমিট্যান্স সংক্রান্ত তথ্য এবং সাম্প্রতিক অর্থনৈতিক প্রতিবেদন।
নোট: রেমিট্যান্সের পরিসংখ্যান পরিবর্তন বা সংশোধিত হতে পারে। সর্বশেষ তথ্যের জন্য বাংলাদেশ ব্যাংকের প্রকাশিত তথ্য অনুসরণ করুন।
What do you feel about this post?
Like
Love
Happy
Haha
Sad