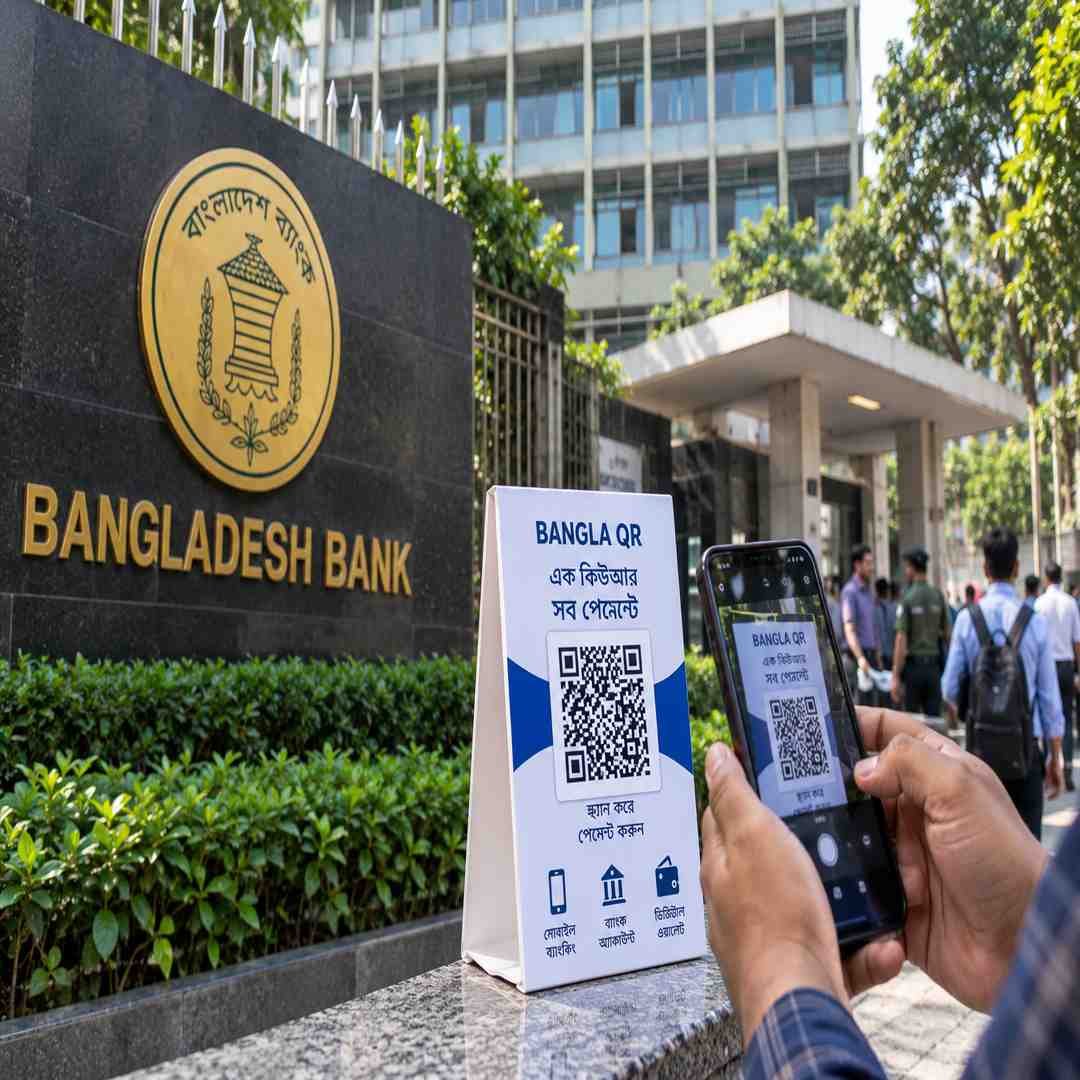
বাংলা কিউআর ব্যবহারের পরিধি আরও বাড়ছে। আগামী ১ নভেম্বর ২০২৬ থেকে বাংলাদেশে ব্যক্তি থেকে ব্যক্তি বা Person-to-Person (P2P) পর্যায়েও বাংলা কিউআর ব্যবহার করে টাকা পাঠানোর সুবিধা চালু হচ্ছে। এর ফলে শুধু দোকান বা মার্চেন্টকে পেমেন্ট নয়, একজন ব্যক্তি অন্য ব্যক্তির কাছেও কিউআর কোড ব্যবহার করে অর্থ স্থানান্তর করতে পারবেন।
বাংলাদেশ ব্যাংকের নতুন উদ্যোগটি দেশের ডিজিটাল পেমেন্ট অবকাঠামোকে আরও আন্তঃসংযুক্ত করার একটি গুরুত্বপূর্ণ পদক্ষেপ। নতুন ব্যবস্থায় গ্রাহক সংশ্লিষ্ট ব্যাংক বা মোবাইল ফাইন্যান্সিয়াল সার্ভিস (MFS) অ্যাপ ব্যবহার করে অন্য ব্যক্তির ব্যক্তিগত বাংলা কিউআর স্ক্যান করতে পারবেন। প্রয়োজন হলে সংরক্ষিত কিউআর কোডের ছবিও অ্যাপে আপলোড করা যাবে।
বাংলা কিউআর দিয়ে ব্যক্তি পর্যায়ে কীভাবে টাকা পাঠানো যাবে?
নতুন বাংলা কিউআর ব্যবস্থায় প্রত্যেক ব্যক্তির জন্য একটি ব্যক্তিগত QR কোড তৈরি করার সুযোগ থাকবে। এই কোড সংশ্লিষ্ট ব্যাংক হিসাব বা MFS হিসাবের সঙ্গে যুক্ত থাকবে।
একজন ব্যক্তি অন্য ব্যক্তিকে টাকা পাঠানোর সময় প্রাপকের বাংলা কিউআর কোড স্ক্যান করতে পারবেন। একইভাবে মোবাইলে সংরক্ষিত QR কোডের ছবি আপলোড করেও লেনদেন করা যাবে। ফলে টাকা পাঠানোর ক্ষেত্রে দীর্ঘ অ্যাকাউন্ট নম্বর বা আলাদা তথ্য টাইপ করার প্রয়োজন কমতে পারে।
- ব্যক্তিগত বাংলা কিউআর তৈরি করা যাবে
- অন্য ব্যক্তির QR কোড স্ক্যান করে টাকা পাঠানো যাবে
- QR কোডের ছবি আপলোড করেও লেনদেন করা যাবে
- বিভিন্ন ব্যাংক ও MFS ব্যবস্থার মধ্যে আন্তঃপ্রতিষ্ঠান লেনদেনের সুযোগ তৈরি হবে
১ নভেম্বর ২০২৬ থেকে কী পরিবর্তন হচ্ছে?
এতদিন বাংলা কিউআর মূলত দোকান, ব্যবসা প্রতিষ্ঠান ও অন্যান্য মার্চেন্ট পেমেন্টের সঙ্গে বেশি পরিচিত ছিল। নতুন P2P সুবিধা চালু হলে এর ব্যবহার ব্যক্তিগত অর্থ স্থানান্তরের ক্ষেত্রেও বিস্তৃত হবে।
বাংলাদেশ ব্যাংকের নির্দেশনা অনুযায়ী ব্যাংক, MFS, Payment Service Provider (PSP) এবং সংশ্লিষ্ট Payment System Operator (PSO)-দের নিজস্ব অ্যাপে প্রয়োজনীয় সুবিধা যুক্ত করার প্রস্তুতি নিতে বলা হয়েছে। প্রতিষ্ঠানগুলোকে ৩১ অক্টোবরের মধ্যে প্রয়োজনীয় প্রযুক্তিগত সক্ষমতা নিশ্চিত করার নির্দেশ দেওয়া হয়েছে।
বাংলা কিউআর কেন গুরুত্বপূর্ণ?
বাংলা কিউআর বাংলাদেশের ডিজিটাল পেমেন্ট ব্যবস্থায় একটি অভিন্ন QR কাঠামো তৈরির লক্ষ্য নিয়ে এগোচ্ছে। এর ফলে বিভিন্ন আর্থিক প্রতিষ্ঠানের আলাদা পেমেন্ট ব্যবস্থার পরিবর্তে একটি interoperable QR infrastructure-এর ব্যবহার বাড়ানোর সুযোগ তৈরি হচ্ছে।
ব্যক্তি পর্যায়ে এই সুবিধা চালু হলে ছোট অঙ্কের দৈনন্দিন লেনদেনেও ডিজিটাল পেমেন্টের ব্যবহার বাড়তে পারে। পরিবারের সদস্যকে টাকা পাঠানো, ব্যক্তিগত পাওনা পরিশোধ বা অন্য ছোটখাটো অর্থ স্থানান্তরের ক্ষেত্রে QR-based payment একটি সহজ বিকল্প হতে পারে।
ব্যাংক ও MFS-এর জন্য নতুন প্রযুক্তিগত চ্যালেঞ্জ
P2P বাংলা কিউআর চালু করার জন্য শুধু QR কোড তৈরি করলেই হবে না। ব্যাংক, MFS ও অন্যান্য payment service provider-কে নিজেদের অ্যাপে QR generation, QR scanning, image upload এবং আন্তঃপ্রতিষ্ঠান transaction routing-এর মতো সুবিধা সমর্থন করতে হবে।
একই সঙ্গে লেনদেনের নিরাপত্তা, গ্রাহকের পরিচয় যাচাই, ভুল অ্যাকাউন্টে টাকা চলে যাওয়ার ঝুঁকি এবং transaction dispute দ্রুত সমাধানের বিষয়গুলোও গুরুত্বপূর্ণ হয়ে উঠবে।
ডিজিটাল লেনদেনে নিরাপত্তা কেন গুরুত্বপূর্ণ?
QR দিয়ে টাকা পাঠানো সহজ হলেও গ্রাহকদের কয়েকটি বিষয়ে সতর্ক থাকা প্রয়োজন। টাকা পাঠানোর আগে প্রাপকের নাম ও লেনদেনের তথ্য ভালোভাবে যাচাই করা উচিত। অপরিচিত ব্যক্তির পাঠানো QR কোড ব্যবহার করার ক্ষেত্রেও সতর্ক থাকা জরুরি।
এ ছাড়া কোনো অচেনা ওয়েবসাইট বা ব্যক্তিকে QR কোড, OTP, PIN বা অ্যাপের গোপন তথ্য দেওয়া উচিত নয়। QR code নিজে অর্থ পাঠানোর প্রমাণ নয়, তাই transaction confirmation অবশ্যই নিজের ব্যাংক বা MFS অ্যাপের মাধ্যমে যাচাই করা প্রয়োজন।
বাংলা কিউআর ব্যবহারের পরিধি বাড়ছে
বাংলাদেশ ব্যাংক একই সময়ে মার্চেন্ট পর্যায়েও বাংলা কিউআর ব্যবহারের পরিধি বাড়ানোর উদ্যোগ নিয়েছে। সাম্প্রতিক নীতিগত পদক্ষেপের মধ্যে মার্চেন্টদের জন্য দ্রুত settlement, QR payment-এর খরচ কমানোর উদ্যোগ এবং স্বাস্থ্য, শিক্ষা ও পরিবহন খাতে ডিজিটাল পেমেন্ট সম্প্রসারণের বিষয় রয়েছে।
বাংলাদেশ ব্যাংকের তথ্য অনুযায়ী, বাংলা কিউআর লেনদেনের ব্যবহার সাম্প্রতিক সময়ে উল্লেখযোগ্যভাবে বেড়েছে। ২০২৬ সালের জুনে দৈনিক গড়ে প্রায় ১ লাখ বাংলা কিউআর লেনদেন হয়েছিল। পরবর্তী সময়ে দৈনিক লেনদেনের সংখ্যা প্রায় ৩.৫ লাখে পৌঁছেছে বলে কেন্দ্রীয় ব্যাংকের পক্ষ থেকে জানানো হয়েছে।
ক্যাশলেস বাংলাদেশের পথে আরেকটি পদক্ষেপ
বাংলাদেশে মোবাইল ব্যাংকিং, ইন্টারনেট ব্যাংকিং এবং QR payment-এর ব্যবহার দ্রুত বাড়ছে। এর সঙ্গে ব্যক্তি পর্যায়ে interoperable বাংলা কিউআর চালু হলে ডিজিটাল অর্থ স্থানান্তরের ক্ষেত্রে আরও একটি বিকল্প তৈরি হবে।
বিশেষ করে বিভিন্ন ব্যাংক, MFS এবং payment service-এর মধ্যে অর্থ স্থানান্তরকে সহজ করার ক্ষেত্রে এই ব্যবস্থা গুরুত্বপূর্ণ ভূমিকা রাখতে পারে। তবে এর সফলতা নির্ভর করবে সংশ্লিষ্ট প্রতিষ্ঠানগুলোর প্রযুক্তিগত প্রস্তুতি, গ্রাহক সচেতনতা এবং নিরাপদ transaction infrastructure-এর ওপর।
গ্রাহকদের কী জানা উচিত?
- ১ নভেম্বর ২০২৬ থেকে P2P বাংলা কিউআর সুবিধা চালুর কথা রয়েছে।
- ব্যাংক বা MFS অ্যাপ থেকে ব্যক্তিগত QR তৈরি করার সুবিধা থাকতে পারে।
- অন্য ব্যক্তির QR স্ক্যান করে টাকা পাঠানো যাবে।
- QR code-এর ছবি আপলোড করেও লেনদেন করা যাবে।
- লেনদেনের আগে প্রাপকের তথ্য যাচাই করা গুরুত্বপূর্ণ।
- OTP, PIN বা password কারও সঙ্গে শেয়ার করা যাবে না।
- লেনদেন সম্পন্ন হওয়ার পর অ্যাপের transaction confirmation সংরক্ষণ করা ভালো।
বাংলা কিউআর নিয়ে সামনে কী হতে পারে?
ব্যক্তি পর্যায়ে P2P সুবিধা চালুর মাধ্যমে বাংলা কিউআর শুধু মার্চেন্ট পেমেন্টের একটি প্রযুক্তি হিসেবে সীমাবদ্ধ থাকবে না। এটি ধীরে ধীরে বাংলাদেশের বৃহত্তর digital payment ecosystem-এর অংশ হয়ে উঠতে পারে।
ব্যাংক, MFS, PSP এবং অন্যান্য payment platform-এর মধ্যে interoperability বাড়ানো গেলে গ্রাহকের জন্য অর্থ স্থানান্তর আরও সহজ হতে পারে। একই সঙ্গে নিরাপত্তা ও গ্রাহক সুরক্ষা নিশ্চিত করা হবে এই ব্যবস্থার দীর্ঘমেয়াদি সফলতার অন্যতম প্রধান শর্ত।
সংক্ষেপে: ১ নভেম্বর ২০২৬ থেকে ব্যক্তি পর্যায়ে বাংলা কিউআর ব্যবহার করে P2P অর্থ স্থানান্তর চালুর উদ্যোগ নিয়েছে বাংলাদেশ ব্যাংক। QR scan অথবা QR image upload-এর মাধ্যমে এই লেনদেন করা যাবে। নতুন ব্যবস্থা বাংলাদেশের interoperable digital payment ecosystem-কে আরও বিস্তৃত করার সম্ভাবনা তৈরি করছে।
তথ্যসূত্র
এই প্রতিবেদনের তথ্য বাংলাদেশ ব্যাংকের সাম্প্রতিক নির্দেশনা ও ২০২৬ সালের প্রকাশিত সংবাদ প্রতিবেদন থেকে যাচাই করা হয়েছে।
- বাংলাদেশ ব্যাংক — Official Circulars
- The Business Standard — Bangla QR P2P transactions
- Dhaka Tribune — Bangla QR P2P launch
- bdnews24.com — ব্যক্তি পর্যায়ে বাংলা কিউআর
নোট: বাংলা কিউআর-এর P2P সুবিধা চালুর তারিখ ও ব্যবহারসংক্রান্ত নিয়ম পরিবর্তিত হলে বাংলাদেশ ব্যাংকের সর্বশেষ নির্দেশনাই চূড়ান্ত হিসেবে বিবেচিত হবে।
What do you feel about this post?
Like
Love
Happy
Haha
Sad